Domain industrienation.de kaufen?
Wir ziehen mit dem Projekt
industrienation.de um.
Sind Sie am Kauf der Domain
industrienation.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain industrienation.de kaufen?
Was sind die wichtigsten Schritte zur Förderung der Finanzinclusion in Entwicklungsländern?
1. Aufbau eines flächendeckenden Bankennetzwerks, um den Zugang zu Finanzdienstleistungen zu erleichtern. 2. Förderung von digitalen Zahlungssystemen, um Transaktionen sicher und effizient abzuwickeln. 3. Finanzbildung und Aufklärung der Bevölkerung über die Vorteile und Möglichkeiten des Bankwesens. **
Wie beeinflussen mobile Zahlungen das Verbraucherverhalten und die Finanzinclusion in Entwicklungsländern?
Mobile Zahlungen haben das Potenzial, das Verbraucherverhalten in Entwicklungsländern zu verändern, da sie den Zugang zu Finanzdienstleistungen erleichtern und die finanzielle Inklusion fördern. Durch die Nutzung von mobilen Zahlungen können Verbraucher in entlegenen Gebieten und mit begrenztem Zugang zu Banken einfacher auf Finanzdienstleistungen zugreifen. Dies kann dazu beitragen, dass mehr Menschen Zugang zu Krediten, Versicherungen und anderen finanziellen Dienstleistungen erhalten, was wiederum ihr Konsumverhalten und ihre finanzielle Stabilität verbessern kann. Darüber hinaus können mobile Zahlungen auch dazu beitragen, dass Verbraucher mehr Kontrolle über ihre Finanzen haben und ihre Ersparnisse sicherer aufbewahren können. **


Ähnliche Suchbegriffe für Finanzinclusion
Top-Angebote
Produkte zum Begriff Finanzinclusion:
-
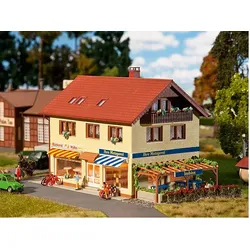
Faller 130489 - H0 Programm - Handel, Gewerbe, Industrie - Handel - Metzgerei/BäckereiDer Bausatz Metzgerei/Bäckerei von FALLER im Maßstab H0 bringt lebendiges Flair in jede Modellbau-Landschaft. Dieses detaillierte Wohn- und Geschäftshaus beherbergt zwei traditionelle Ladengeschäfte und ist für Modellbaufans ab 10 Jahren geeignet. besteht aus 569 Einzelteilen in 13 verschiedenen Farben zwei Ladengeschäfte mit Schaufenstern und Warenauslagen seitlicher Anbau mit Pergola und einem kleinen Imbiss-Bereich umfangreiches Zubehör wie vier Fahrräder und ein Fahrradständer Das Gebäudeensemble vereint eine Metzgerei und eine Bäckerei unter einem Dach, was für eine belebte Szenerie sorgt. Die liebevoll gestalteten Details, wie die Warenauslagen in den Schaufenstern oder der gemütliche Imbiss mit Stehtisch unter der Pergola, laden zum Verweilen ein. Zum Lieferumfang gehören neben den Gebäudeteilen auch Fensterteile, eine Gardinenmaske, Dekorationselemente sowie eine ausführliche Bauanleitung. Für den Zusammenbau wird zusätzlich Plastikkleber benötigt.37,99 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Tchibo - Buch »Das Wimmelbuch der Nachhaltigkeit«"Ein Suchbuch für die ganze Familie","Spielerischer Einstieg in das Thema, um schon die Jüngsten für eine Lebensweise zu begeistern","Liebevolle und detailreiche Illustrationen laden zum Entdecken ein","12 Seiten aus stabiler Pappe ‒ auch für kleinere Kinder geeignet"7,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
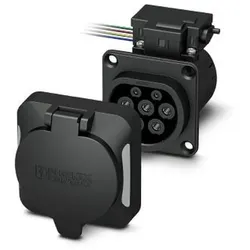
Phoenix Contact Infrastruktur-Ladedose EV-T2M3SO12-#1268355Standard=Typ 2Mit Verriegelungsaktuator=jaMit Zugangsverriegelung=jaSchutzart (IP)=IP44Breite=75 mmHöhe=91,71 mmTiefe=87,95 mmNennspannung=480 VMax. Nennstrom=32 AStromart=AC 3-phasigAnzahl der Kommunikationskontakte=2Länge der festangeschlossenen Leitung=1 mLED integriert=neinQuerschnitt der Leistungskontakte=6 mm2120,86 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter

-
Wie beeinflussen mobile Zahlungen das Verbraucherverhalten und die Finanzinclusion in Entwicklungsländern?
Mobile Zahlungen haben das Potenzial, das Verbraucherverhalten in Entwicklungsländern zu verändern, da sie den Zugang zu Finanzdienstleistungen erleichtern und die finanzielle Inklusion fördern. Durch mobile Zahlungen können Verbraucher in Entwicklungsländern einfacher auf Bankdienstleistungen zugreifen, was zu einer größeren finanziellen Unabhängigkeit und einem verbesserten Sparverhalten führen kann. Die Möglichkeit, über mobile Zahlungen Geld zu senden und zu empfangen, kann auch dazu beitragen, dass Menschen in ländlichen Gebieten oder abgelegenen Regionen besser in die formale Wirtschaft integriert werden. Darüber hinaus können mobile Zahlungen das Vertrauen in das Bankensystem stärken und die Nutzung von Bargeld reduzieren, was die Sicherheit und Effizienz von Finanztransaktionen **
-
Wie beeinflussen mobile Zahlungen das Verbraucherverhalten und die Finanzinclusion in Entwicklungsländern?
Mobile Zahlungen haben das Potenzial, das Verbraucherverhalten in Entwicklungsländern zu verändern, da sie den Zugang zu Finanzdienstleistungen erleichtern und die finanzielle Inklusion fördern. Durch mobile Zahlungen können Verbraucher einfacher und sicherer Transaktionen durchführen, was zu einer erhöhten Nutzung von Finanzdienstleistungen führen kann. Dies kann wiederum dazu beitragen, dass Menschen in Entwicklungsländern Zugang zu Krediten, Versicherungen und anderen finanziellen Dienstleistungen erhalten, die ihnen zuvor verwehrt waren. Insgesamt können mobile Zahlungen dazu beitragen, das Verbraucherverhalten zu stärken und die finanzielle Inklusion in Entwicklungsländern zu verbessern. **
-
Was sind die Herausforderungen und Chancen der Finanzinclusion für Menschen in Entwicklungsländern?
Die Herausforderungen der Finanzinclusion in Entwicklungsländern sind begrenzter Zugang zu Bankdienstleistungen, geringe Finanzbildung und hohe Kosten für Transaktionen. Die Chancen liegen in der Förderung von wirtschaftlicher Stabilität, Armutsbekämpfung und Schaffung von finanzieller Unabhängigkeit für die Bevölkerung. Durch den Einsatz von Technologie wie Mobile Banking können diese Herausforderungen überwunden und die Chancen genutzt werden. **
-
Wie beeinflussen digitale Zahlungen das Verbraucherverhalten und die Finanzinclusion in verschiedenen Ländern?
Digitale Zahlungen erleichtern den Zugang zu Finanzdienstleistungen für Verbraucher in verschiedenen Ländern, insbesondere in ländlichen und abgelegenen Gebieten, wo traditionelle Bankdienstleistungen begrenzt sind. Durch die Nutzung digitaler Zahlungen können Verbraucher ihre finanzielle Inklusion verbessern, da sie Zugang zu Bankkonten, Krediten und Versicherungen erhalten. Darüber hinaus ermöglichen digitale Zahlungen eine bequeme und sichere Möglichkeit, Transaktionen durchzuführen, was das Verbraucherverhalten beeinflusst, indem es den Kauf von Waren und Dienstleistungen erleichtert. In einigen Ländern hat die Einführung digitaler Zahlungen auch dazu beigetragen, die finanzielle Bildung zu verbessern und die Sparquote zu erhöhen, was langfristig **
Welche Auswirkungen hat die zunehmende Verbreitung digitaler Zahlungen auf die Sicherheit persönlicher Daten, die Finanzinclusion und die Wirtschaft im Allgemeinen?
Die zunehmende Verbreitung digitaler Zahlungen kann zu einer erhöhten Gefahr für die Sicherheit persönlicher Daten führen, da Cyberkriminelle verstärkt versuchen könnten, diese sensiblen Informationen zu stehlen. Gleichzeitig kann die Digitalisierung von Zahlungen jedoch auch zu einer größeren Finanzinclusion beitragen, da Menschen ohne Zugang zu traditionellen Bankdienstleistungen nun die Möglichkeit haben, am digitalen Zahlungsverkehr teilzunehmen. Insgesamt kann die Verbreitung digitaler Zahlungen die Wirtschaft ankurbeln, indem sie Transaktionen effizienter und kostengünstiger macht und den Zugang zu Finanzdienstleistungen für eine breitere Bevölkerungsschicht ermöglicht. Dennoch ist es wichtig, die Sicherheitsaspekte im Auge zu behalten und angemessene Sch **
Welche Auswirkungen hat die zunehmende Verbreitung digitaler Zahlungen auf die Sicherheit persönlicher Daten, die Finanzinclusion und die Wirtschaft im Allgemeinen?
Die zunehmende Verbreitung digitaler Zahlungen hat Auswirkungen auf die Sicherheit persönlicher Daten, da sie potenziell anfälliger für Cyberkriminalität und Identitätsdiebstahl sind. Gleichzeitig kann sie jedoch auch zu einer besseren Finanzinclusion beitragen, da Menschen ohne Zugang zu traditionellen Bankdienstleistungen digitale Zahlungsmethoden nutzen können. Darüber hinaus kann die Verbreitung digitaler Zahlungen die Wirtschaft im Allgemeinen ankurbeln, indem sie den Handel erleichtert und die Effizienz von Transaktionen verbessert. Es ist jedoch wichtig, dass angemessene Sicherheitsmaßnahmen getroffen werden, um die Risiken im Zusammenhang mit digitalen Zahlungen zu minimieren. **
Top-Angebote
Produkte zum Begriff Finanzinclusion:
-
Unitree Robotics G1 Basic (grau, für Einstieg, Bildung, Forschung)Der Unitree G1 verbindet hochauflösende Sensorik, adaptive Bewegungssteuerung und lernfähige KI zu einer vielseitigen Plattform für humanoide Robotik. Seine 3D-Sensorik und Kameras erfassen die Umgebung in Echtzeit und ermöglichen es dem Roboter, Räume, Objekte und Bewegungen zu erkennen. Auf dieser Basis erstellt der G1 eine dynamische Umgebungskarte, kann Hindernisse vermeiden und seine Bewegungen an veränderte Situationen anpassen. Mit 23 synchron gesteuerten Gelenken beherrscht er komplexe Bewegungsabläufe, Gesten und Balancebewegungen und kann seine Körperhaltung automatisch an unterschiedliche Aufgaben anpassen. Dadurch eignet er sich nicht nur für kontrollierte Geh- und Greifbewegungen, sondern auch für das Training und die Entwicklung anspruchsvoller Bewegungsmodelle. Als offene Entwicklungsplattform bietet der G1 über SDKs und Schnittstellen die Möglichkeit, eigene Programme, Sensoren und Steuerungsmodelle zu integrieren. Damit können Universitäten, Forschungseinrichtungen ...29058,03 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Faller 130489 - H0 Programm - Handel, Gewerbe, Industrie - Handel - Metzgerei/BäckereiDer Bausatz Metzgerei/Bäckerei von FALLER im Maßstab H0 bringt lebendiges Flair in jede Modellbau-Landschaft. Dieses detaillierte Wohn- und Geschäftshaus beherbergt zwei traditionelle Ladengeschäfte und ist für Modellbaufans ab 10 Jahren geeignet. besteht aus 569 Einzelteilen in 13 verschiedenen Farben zwei Ladengeschäfte mit Schaufenstern und Warenauslagen seitlicher Anbau mit Pergola und einem kleinen Imbiss-Bereich umfangreiches Zubehör wie vier Fahrräder und ein Fahrradständer Das Gebäudeensemble vereint eine Metzgerei und eine Bäckerei unter einem Dach, was für eine belebte Szenerie sorgt. Die liebevoll gestalteten Details, wie die Warenauslagen in den Schaufenstern oder der gemütliche Imbiss mit Stehtisch unter der Pergola, laden zum Verweilen ein. Zum Lieferumfang gehören neben den Gebäudeteilen auch Fensterteile, eine Gardinenmaske, Dekorationselemente sowie eine ausführliche Bauanleitung. Für den Zusammenbau wird zusätzlich Plastikkleber benötigt.37,99 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Tchibo - Buch »Das Wimmelbuch der Nachhaltigkeit«"Ein Suchbuch für die ganze Familie","Spielerischer Einstieg in das Thema, um schon die Jüngsten für eine Lebensweise zu begeistern","Liebevolle und detailreiche Illustrationen laden zum Entdecken ein","12 Seiten aus stabiler Pappe ‒ auch für kleinere Kinder geeignet"7,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Was sind die wichtigsten Schritte zur Förderung der Finanzinclusion in Entwicklungsländern?
1. Aufbau eines flächendeckenden Bankennetzwerks, um den Zugang zu Finanzdienstleistungen zu erleichtern. 2. Förderung von digitalen Zahlungssystemen, um Transaktionen sicher und effizient abzuwickeln. 3. Finanzbildung und Aufklärung der Bevölkerung über die Vorteile und Möglichkeiten des Bankwesens. **
-
Wie beeinflussen mobile Zahlungen das Verbraucherverhalten und die Finanzinclusion in Entwicklungsländern?
Mobile Zahlungen haben das Potenzial, das Verbraucherverhalten in Entwicklungsländern zu verändern, da sie den Zugang zu Finanzdienstleistungen erleichtern und die finanzielle Inklusion fördern. Durch die Nutzung von mobilen Zahlungen können Verbraucher in entlegenen Gebieten und mit begrenztem Zugang zu Banken einfacher auf Finanzdienstleistungen zugreifen. Dies kann dazu beitragen, dass mehr Menschen Zugang zu Krediten, Versicherungen und anderen finanziellen Dienstleistungen erhalten, was wiederum ihr Konsumverhalten und ihre finanzielle Stabilität verbessern kann. Darüber hinaus können mobile Zahlungen auch dazu beitragen, dass Verbraucher mehr Kontrolle über ihre Finanzen haben und ihre Ersparnisse sicherer aufbewahren können. **
-
Wie beeinflussen mobile Zahlungen das Verbraucherverhalten und die Finanzinclusion in Entwicklungsländern?
Mobile Zahlungen haben das Potenzial, das Verbraucherverhalten in Entwicklungsländern zu verändern, da sie den Zugang zu Finanzdienstleistungen erleichtern und die finanzielle Inklusion fördern. Durch mobile Zahlungen können Verbraucher in Entwicklungsländern einfacher auf Bankdienstleistungen zugreifen, was zu einer größeren finanziellen Unabhängigkeit und einem verbesserten Sparverhalten führen kann. Die Möglichkeit, über mobile Zahlungen Geld zu senden und zu empfangen, kann auch dazu beitragen, dass Menschen in ländlichen Gebieten oder abgelegenen Regionen besser in die formale Wirtschaft integriert werden. Darüber hinaus können mobile Zahlungen das Vertrauen in das Bankensystem stärken und die Nutzung von Bargeld reduzieren, was die Sicherheit und Effizienz von Finanztransaktionen **
-
Wie beeinflussen mobile Zahlungen das Verbraucherverhalten und die Finanzinclusion in Entwicklungsländern?
Mobile Zahlungen haben das Potenzial, das Verbraucherverhalten in Entwicklungsländern zu verändern, da sie den Zugang zu Finanzdienstleistungen erleichtern und die finanzielle Inklusion fördern. Durch mobile Zahlungen können Verbraucher einfacher und sicherer Transaktionen durchführen, was zu einer erhöhten Nutzung von Finanzdienstleistungen führen kann. Dies kann wiederum dazu beitragen, dass Menschen in Entwicklungsländern Zugang zu Krediten, Versicherungen und anderen finanziellen Dienstleistungen erhalten, die ihnen zuvor verwehrt waren. Insgesamt können mobile Zahlungen dazu beitragen, das Verbraucherverhalten zu stärken und die finanzielle Inklusion in Entwicklungsländern zu verbessern. **
Ähnliche Suchbegriffe für Finanzinclusion
-
Phoenix Contact Infrastruktur-Ladedose EV-T2M3SO12-#1268355Standard=Typ 2Mit Verriegelungsaktuator=jaMit Zugangsverriegelung=jaSchutzart (IP)=IP44Breite=75 mmHöhe=91,71 mmTiefe=87,95 mmNennspannung=480 VMax. Nennstrom=32 AStromart=AC 3-phasigAnzahl der Kommunikationskontakte=2Länge der festangeschlossenen Leitung=1 mLED integriert=neinQuerschnitt der Leistungskontakte=6 mm2120,86 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Baumann, Karl: Gestaltete InfrastrukturGestaltete Infrastruktur , Die Brücken der Rhätischen Bahn in der zweiten Generation , Tagfahrlichter > Lichter & Leuchten , Erscheinungsjahr: 20241024, Produktform: Leinen, Autoren: Baumann, Karl~Hegner-van Rooden, Clementine, Seitenzahl/Blattzahl: 240, Abbildungen: 130 farbige und 50 s/w-Abbildungen, Keyword: Aldo Chitvanni; Andreas Galmarini; Balz Amrein; Brückenbau; Christian Florin; Claudio Tschuor; Clementine Hegner-van Rooden; Eisenbahn; Eisenbahnbrücken; Erhalt und Erneuerung; Franz Looser; Fredy Fanger; Gabriel Derungs; Gebirgsbahn; Graubünden; Infrastruktur; Ingenieurbau; Jürg Conzett; Karl Baumann; Landwasserviadukt; Langwieserviadukt; Markus Schneider; Michael Egger; Monika Schenk; Nicola Pitaro; Rafael Wyrsch; Renato Fasciati; Rhätische Bahn; Schweiz; UNESCO Welterbe Albulabahn; UNESCO Welterbe Berninabahn, Fachschema: Graubünden~Architektur - Baukunst~Bau / Baukunst~Entwurf / Architektur~Bau / Bautechnik~Bautechnik, Fachkategorie: Architektur, Warengruppe: HC/Architektur, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 297, Breite: 232, Höhe: 24, Gewicht: 1672, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik,68,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die Herausforderungen und Chancen der Finanzinclusion für Menschen in Entwicklungsländern?
Die Herausforderungen der Finanzinclusion in Entwicklungsländern sind begrenzter Zugang zu Bankdienstleistungen, geringe Finanzbildung und hohe Kosten für Transaktionen. Die Chancen liegen in der Förderung von wirtschaftlicher Stabilität, Armutsbekämpfung und Schaffung von finanzieller Unabhängigkeit für die Bevölkerung. Durch den Einsatz von Technologie wie Mobile Banking können diese Herausforderungen überwunden und die Chancen genutzt werden. **
-
Wie beeinflussen digitale Zahlungen das Verbraucherverhalten und die Finanzinclusion in verschiedenen Ländern?
Digitale Zahlungen erleichtern den Zugang zu Finanzdienstleistungen für Verbraucher in verschiedenen Ländern, insbesondere in ländlichen und abgelegenen Gebieten, wo traditionelle Bankdienstleistungen begrenzt sind. Durch die Nutzung digitaler Zahlungen können Verbraucher ihre finanzielle Inklusion verbessern, da sie Zugang zu Bankkonten, Krediten und Versicherungen erhalten. Darüber hinaus ermöglichen digitale Zahlungen eine bequeme und sichere Möglichkeit, Transaktionen durchzuführen, was das Verbraucherverhalten beeinflusst, indem es den Kauf von Waren und Dienstleistungen erleichtert. In einigen Ländern hat die Einführung digitaler Zahlungen auch dazu beigetragen, die finanzielle Bildung zu verbessern und die Sparquote zu erhöhen, was langfristig **
-
Welche Auswirkungen hat die zunehmende Verbreitung digitaler Zahlungen auf die Sicherheit persönlicher Daten, die Finanzinclusion und die Wirtschaft im Allgemeinen?
Die zunehmende Verbreitung digitaler Zahlungen kann zu einer erhöhten Gefahr für die Sicherheit persönlicher Daten führen, da Cyberkriminelle verstärkt versuchen könnten, diese sensiblen Informationen zu stehlen. Gleichzeitig kann die Digitalisierung von Zahlungen jedoch auch zu einer größeren Finanzinclusion beitragen, da Menschen ohne Zugang zu traditionellen Bankdienstleistungen nun die Möglichkeit haben, am digitalen Zahlungsverkehr teilzunehmen. Insgesamt kann die Verbreitung digitaler Zahlungen die Wirtschaft ankurbeln, indem sie Transaktionen effizienter und kostengünstiger macht und den Zugang zu Finanzdienstleistungen für eine breitere Bevölkerungsschicht ermöglicht. Dennoch ist es wichtig, die Sicherheitsaspekte im Auge zu behalten und angemessene Sch **
-
Welche Auswirkungen hat die zunehmende Verbreitung digitaler Zahlungen auf die Sicherheit persönlicher Daten, die Finanzinclusion und die Wirtschaft im Allgemeinen?
Die zunehmende Verbreitung digitaler Zahlungen hat Auswirkungen auf die Sicherheit persönlicher Daten, da sie potenziell anfälliger für Cyberkriminalität und Identitätsdiebstahl sind. Gleichzeitig kann sie jedoch auch zu einer besseren Finanzinclusion beitragen, da Menschen ohne Zugang zu traditionellen Bankdienstleistungen digitale Zahlungsmethoden nutzen können. Darüber hinaus kann die Verbreitung digitaler Zahlungen die Wirtschaft im Allgemeinen ankurbeln, indem sie den Handel erleichtert und die Effizienz von Transaktionen verbessert. Es ist jedoch wichtig, dass angemessene Sicherheitsmaßnahmen getroffen werden, um die Risiken im Zusammenhang mit digitalen Zahlungen zu minimieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.